Serie AI-Native · Economía de la IA
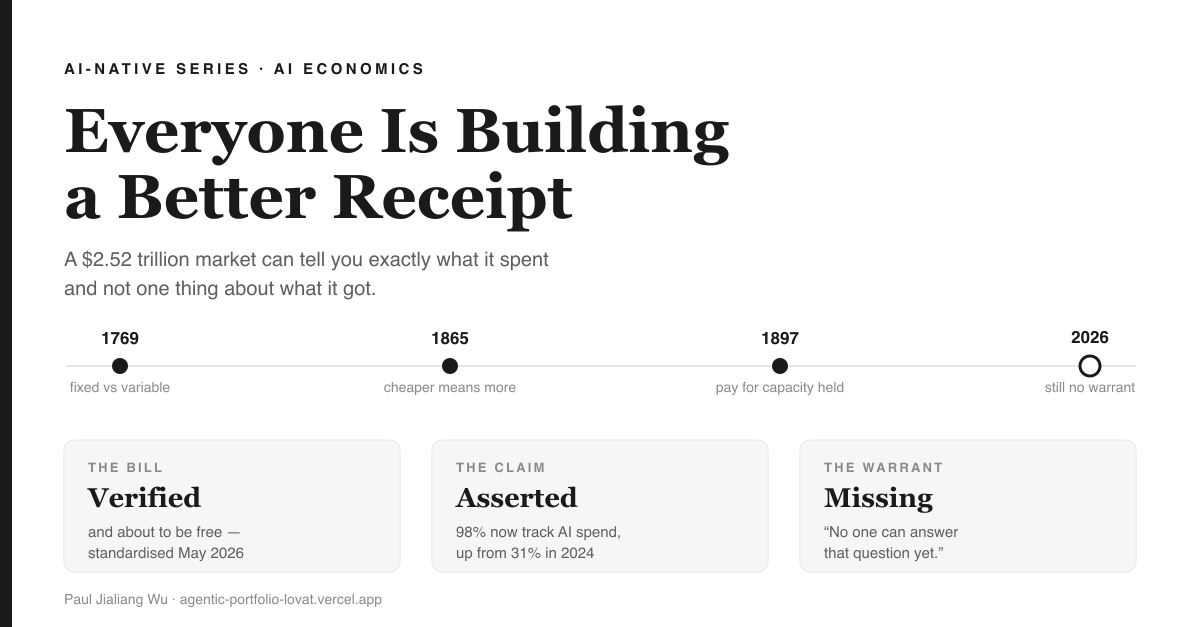
Todos están construyendo un mejor comprobante
Lo esencial en 1 minuto — lo que aprenderás
El gasto mundial en IA se proyecta en $2.52 billones de dólares estadounidenses en 2026, y la encuesta anual de la industria responde a la pregunta is your AI providing value? con la frase “No one can answer that question yet.” Casi todos los que trabajan en este espacio están construyendo un mejor indicador — y ese indicador se estandarizó en mayo de 2026 y se consolidó en enero de 2026, que es lo que le pasa a la infraestructura básica, no a las ventajas competitivas. El negocio duradero no es el número. Es el warrant: la evidencia que hace que ese número sea seguro para que un equipo financiero pueda apoyarse en él. Hay tres lugares donde ese warrant se convierte en empresa, en el orden en que yo realmente los construiría: una Gate que solo registra ahorros que realmente mantuvieron la calidad, un Warrant ledger que une el gasto con los resultados y se niega a certificar lo que no puede evidenciar, y un Desk que compra capacidad en vez de contar tokens. Además, la razón honesta por la que el tercero podría volver obsoletos a los dos primeros.
He pasado buena parte de este año revisando herramientas que te dicen cuánto cuesta tu IA. Son buenas. De verdad: la ingeniería en esta categoría es sólida, los paneles son rápidos y las integraciones se hacen con una sola línea de código.
Y todas responden la misma pregunta, que es ¿cuánto gastamos?. Y esa es una pregunta para la que ya tengo respuesta. Se llama la invoice.
Aquí está el dato que me cambió por completo la perspectiva sobre toda la categoría. La FinOps Foundation realiza la mayor encuesta anual de la industria entre profesionales. En la edición de 2026, bajo el título de por qué es difícil gestionar el gasto en IA, aparece esto [2]:
“Is your AI providing value? No one can answer that question yet.” (Traducción: ¿Tu IA está generando valor? Nadie puede responder esa pregunta todavía.)
Eso no es la página de inicio de un proveedor. Es el organismo gremial de la gente cuyo trabajo es, literalmente, saberlo, publicando que nadie lo sabe. Y en ese mismo informe, el 98% de los profesionales dice que ahora gestiona el gasto en IA — frente al 63% en 2025 y el 31% en 2024 [1][2].
Lee esos dos datos juntos, porque juntos dicen algo muy concreto. En dos años, la industria pasó de uno de cada tres a casi todos en medir el gasto, y llegó a casi nadie en saber qué compró ese gasto. Construimos el indicador a una velocidad extraordinaria y resulta que ese no era el problema difícil.
El modelo mental: la invoice, la afirmación y el warrant
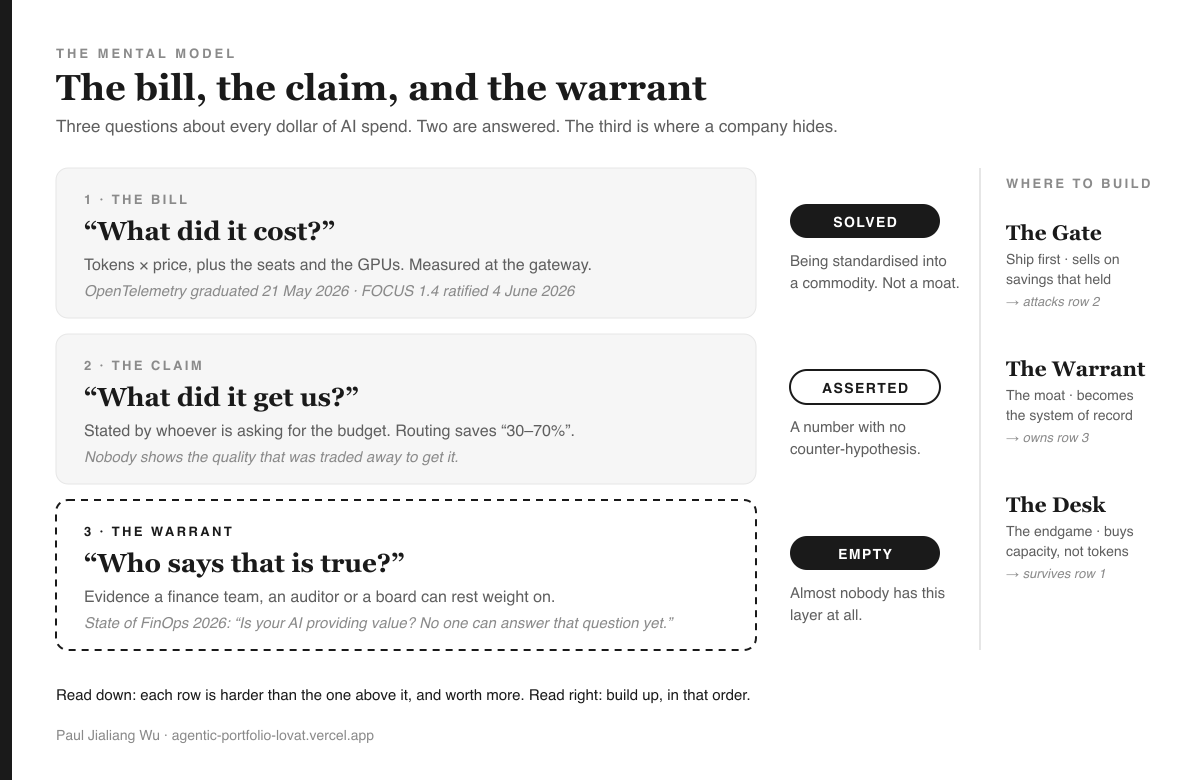
Cada dólar que se gasta en IA viene acompañado de tres preguntas, y puedes tener las tres presentes al mismo tiempo.
La factura. ¿Cuánto costó? Tokens por precio, más las licencias, más las GPUs. Esto está medido. Sale de un gateway o de una invoice y no está en disputa.
La afirmación. ¿Qué obtuvimos? Esto es afirmado — y casi siempre lo afirma la persona que pide el presupuesto del año siguiente. "Reducimos el costo de inferencia un 40%." "Este agente le ahorra al equipo de soporte nueve minutos por ticket."
El warrant. ¿Quién respalda que la afirmación es cierta? ¿Qué evidencia sobreviviría a un socio financiero que no quiere que sea cierta? Esto está ausente. No es débil. Está ausente.
El encuadre independiente que más se parece a esto viene del propio mundo de la observabilidad de costos, que describe el mercado en tres capas — infraestructura, luego inferencia y aplicación, luego atribución de negocio — y luego dice la parte incómoda [1]:
“Most organizations today have partial coverage of Layer 1 and Layer 2, but almost none have Layer 3. The tools that exist are strong within their layer but do not cross boundaries.” (Traducción: La mayoría de las organizaciones hoy tienen cobertura parcial de la Capa 1 y la Capa 2, pero casi ninguna tiene la Capa 3. Las herramientas existentes son sólidas dentro de su capa, pero no cruzan fronteras.)
La Capa 3 es el warrant. Toda oportunidad seria en esta categoría es una forma de construir esa base.
Un inciso que también es todo el problema
Seguro que has visto la estadística. El 95% de los pilotos de IA generativa en empresas no logran un impacto medible. Viene del Project NANDA del MIT, se hizo viral a través de Fortune en agosto de 2025, y ahora es la diapositiva de apertura de prácticamente toda presentación de estrategia de IA en el mundo [10].
Así que fui a comprobarlo, porque es lo mínimo que puedo hacer en un artículo sobre medición. Y la comprobación es más interesante que el número.
El informe original describe un embudo: aproximadamente el 60% de las organizaciones investigaron estas herramientas, el 20% llegó a la fase piloto y el 5% logró implementarlas con éxito. Si el 20% hace piloto y el 5% lo pone en producción, entonces cerca de una cuarta parte de las organizaciones que sí llevaron a cabo un piloto superaron el umbral — lo que equivale a que aproximadamente el 75% de los pilotos no alcanzaron un estándar deliberadamente exigente, no a que el 95% fracasaron [11]. Mientras tanto, los tamaños de muestra se inflaron en la transmisión: el estudio realizó entrevistas estructuradas con 52 organizaciones y encuestó a 153 líderes, pero la cobertura en medios reportó 150 entrevistas y 350 encuestados, y luego otros medios repitieron las cifras infladas [11]. Un crítico calificó la metodología de "irresponsible and unfounded" (Traducción: "irresponsable y sin fundamento") [11]. Y el grupo que publicó el estudio, casualmente, construye la categoría de infraestructura de agentes para la que un hallazgo de fracaso generalizado sería conveniente [11].
Quiero ser cuidadoso: la tendencia casi seguro es la correcta, y está corroborada por fuentes sin ese incentivo. IBM estima que el 25% de las iniciativas de IA entregan el ROI esperado. S&P Global encontró que el 42% de las empresas abandonaron la mayoría de sus proyectos de IA en 2025 [10]. El fenómeno es real.
Pero disfruta la ironía por un segundo. La evidencia más citada de que las empresas no pueden medir el valor de la IA es, en sí misma, un número mal medido, amplificado por medios que reportaron mal el tamaño de la muestra y publicado por una parte interesada en el resultado. Una industria que no puede medir su propia crisis de medición no se va a arreglar con un cuarto panel. Ese es el chiste, y es estructural.
Perspectiva histórica, porque este problema ya se resolvió antes
Examiné esta pregunta a través de cuatro ventanas: lo que se dice este mes, lo que realmente se volvió estándar en los últimos treinta meses, lo que sobrevivió treinta años y lo que sobrevivió trescientos. Las ventanas largas resultaron más útiles que las cortas, lo que suele ser señal de que estás viendo un problema estructural disfrazado de novedad.
1769 — la factura de la licencia y la del medidor no son una pareja nueva
Josiah Wedgwood, el alfarero, pasó los años 1760 haciendo cosas bellas y perdiendo la pista de lo que costaban. En una carta a su socio Thomas Bentley, describió lo que había encontrado en sus propios libros [3]:
“Consider that these expences move like clockwork, & are much the same whether the quantity of goods made be large or small” (Traducción: "Considera que estos gastos se mueven como un mecanismo automático, y son casi iguales tanto si la cantidad de bienes producidos es grande como si es pequeña")
Esa frase es el descubrimiento de la distinción entre costos fijos y variables, y tiene 257 años. Wedgwood se dio cuenta de que sus grandes gastos — moldes, renta, combustible, contadores, sueldos — no variaban con el volumen. La recesión de 1772 luego mató a muchos de sus competidores y no a él, porque era el único que sabía cuáles de sus costos eran automáticos [3].
Ahora mira una infraestructura de IA empresarial. Las licencias de usuario, las tarifas de plataforma y la capacidad reservada son los gastos automáticos. Los tokens son la variable. Prácticamente todas las herramientas en esta categoría miden la variable de maravilla y tratan los gastos automáticos como la hoja de cálculo de otro. Wedgwood habría encontrado eso gracioso, y luego habría unido ambos, porque ese es todo el truco.
1865 — por qué tu factura crece aunque tus precios bajen
William Stanley Jevons notó que las máquinas de vapor más eficientes no redujeron el consumo de carbón en Gran Bretaña. Lo aumentaron, al hacer rentable quemar carbón para usos que antes eran demasiado caros para considerar. La eficiencia expandió la demanda más rápido de lo que redujo el costo por unidad.
Esto es ahora el hecho más confiable sobre la economía de la IA. Los precios por token para una capacidad dada han caído casi un orden de magnitud por año, y el gasto total ha subido de todos modos — el gasto empresarial en IA supuestamente aumentó varios cientos por ciento en 2025 mientras los precios unitarios caían. La versión estructural ya está formalizada: a medida que la inferencia se abarata, los equipos racionalmente compran más arquitectura — razonamiento más profundo, contexto más largo, más bucles agénticos — y esas elecciones multiplican el consumo de tokens más rápido de lo que la caída de precio lo reduce [4].
Dos consecuencias, y apuntan en direcciones opuestas, que es justo por lo que importa esta ventana.
Primero: el mercado tiene asegurado el crecimiento. Cualquiera cuyo negocio dependa de que las empresas se preocupen por el gasto en IA tiene viento de cola, sin que ningún cliente tenga que volverse más derrochador.
Segundo, y esto es menos reconfortante: la optimización no reduce la factura. Lo que hace es cambiar lo que compras con esa factura. Si vendes "reducimos tu costo por token un 40%" y la factura del cliente sube un 90% el siguiente trimestre porque lanzaron tres agentes más, cumpliste exactamente lo prometido y aun así perdiste la renovación. Esta es la trampa en la que más esperaría que caiga un fundador primerizo en esta categoría, y Jevons la anticipó en 1865.
1897 — la respuesta ya existe, y es una tarifa en dos partes
Samuel Insull dirigía Chicago Edison y no lograba que la electricidad fuera rentable. En un viaje a Inglaterra descubrió que Arthur Wright, el ingeniero de Brighton, había construido un medidor que medía dos cosas distintas: cuánta electricidad usabas y a qué velocidad la usabas. La demanda máxima —es decir, la capacidad que necesitabas reservada para ti— era una variable que nadie estaba cobrando. El medidor de demanda de Wright permitió a Chicago Edison facturar a cada cliente según su demanda máxima mensual real, y para 1897 Insull ya vendía a la ciudad una tarifa en dos partes: un cargo fijo por la capacidad reservada y un cargo muy bajo por cada unidad consumida [5].
Lo que vino después es la parte que vale la pena recordar. Ahora Insull tenía un motivo para buscar clientes cuyos picos ocurrieran en horarios distintos — tranvías por la mañana, fábricas durante el día, hogares al anochecer — porque cada cliente que llenaba un valle en la curva de carga hacía más barato servir a todos los demás [5]. El factor de carga se volvió la métrica clave. Los precios bajaron y el consumo se disparó, lo que es Jevons otra vez, cumpliendo el pronóstico.
Guarda esa idea por unas novecientas palabras. Es el final del juego.
Y la razón por la que deberías tener a un regulador en tu lista de lectura
En junio de 2025, un miembro del consejo de la PCAOB —el organismo que inspecciona las firmas que auditan a las empresas públicas de Estados Unidos— dio un discurso ante responsables de contabilidad ferroviaria titulado Stop, Look, and Listen: The Legacy of American Railroads and the Dawn of AI. Según él, los ferrocarriles "crearon casi todas las técnicas básicas de la contabilidad moderna"; el primer informe de auditoría corporativa escrito se emitió en 1827; y la Ley de Comercio Interestatal de 1887 produjo la primera comisión reguladora federal independiente, que luego sirvió de modelo para otras agencias, incluida la suya [12].
Su vínculo final con el presente es breve: "Whether it is the telegraph, automation, or generative AI, auditors must remain skeptical to still meet their obligations to investors." [12] (Traducción: Ya sea el telégrafo, la automatización o la IA generativa, los auditores deben seguir siendo escépticos para cumplir con sus obligaciones ante los inversionistas.)
Así que la secuencia histórica, en palabras de un regulador, es: una nueva tecnología crea una escala imposible de medir → alguien inventa la unidad → la unidad se estandariza → el estándar se audita → la auditoría se regula. Ahora mismo estamos en algún punto entre "la unidad se estandariza" y "el estándar se audita". Es un punto muy específico y muy bueno para fundar una empresa, y te indica cuál de las tres ideas de abajo es la que realmente perdura.
Los últimos treinta meses: el medidor se volvió infraestructura básica
Aquí es donde las ventanas cortas demuestran su valor, porque ocurrieron dos cosas que la mayoría de quienes construyen en este espacio todavía no han incorporado del todo.
El esquema se estandarizó. El 21 de mayo de 2026, la CNCF anunció que OpenTelemetry había alcanzado su máximo nivel de madurez (“graduated”), marcando el cierre formal de la discusión sobre un estándar por defecto en observabilidad [7]. Junto con esto, las convenciones semánticas de GenAI definen atributos estándar para el nombre del modelo, el conteo de tokens de entrada y salida, motivos de finalización, llamadas a herramientas y resultados. Esas convenciones ya las emiten VS Code Copilot, OpenAI Codex y Claude Code, lo que significa que sus ejecuciones se pueden leer en cualquier backend que hable el protocolo [7]. Las convenciones siguen siendo experimentales. La dirección, no.
Y el esquema de facturación siguió el mismo camino. La especificación FOCUS de FinOps Foundation —un formato común para datos de costos y uso entre proveedores— ratificó la versión 1.4 el 4 de junio de 2026, añadiendo, entre otras cosas, un Contract Commitment dataset que cubre modelos de pago, estado del ciclo de vida, tasas de descuento e intervalos de cumplimiento [9]. Recuerda ese detalle: un organismo de estándares no añade un dataset de compromisos a menos que los compromisos estén a punto de ser donde está el dinero.
Luego la categoría se consolidó. El 16 de enero de 2026, ClickHouse anunció la adquisición de Langfuse —la plataforma de observabilidad de LLM open source más desplegada, que cerró 2025 con más de 20,000 estrellas en GitHub y 26 millones de instalaciones de SDK al mes, en uso en 63 de las Fortune 500— junto con una Serie D de $400M que llevó a ClickHouse a una valoración de $15 mil millones [8].
Junta esos tres elementos y llegas a una sola conclusión, que es la tesis de este artículo:
El meter no es la ventaja competitiva. Cuando el esquema es un estándar público, los agentes de código emiten los trazos por sí mismos, y el colector open source líder pertenece a una empresa de bases de datos de $15 mil millones, "we can show you your token spend" es solo una función más de tu data warehouse. Es infraestructura básica. La infraestructura básica es un gran negocio si eres ClickHouse, y un pésimo negocio si eres tres personas con una ronda semilla.
Los últimos treinta días: el debate que el mercado está teniendo ahora mismo
Hay dos posturas vivas, y creo que la tensión entre ellas es donde está el verdadero trabajo de diseño.
La postura dominante, según la cobertura de este año de FinOps X, es un cambio en el denominador: "The metric to chase is value per token, not cost per token" [13]. La atribución de costos ha bajado desde la factura de la nube hasta el token y ahora hasta la ejecución y sesión individual de cada agente, y las métricas de salida que la gente busca son costo por tarea, costo por resultado, costo por interacción [13]. Un análisis secundario de la misma comunidad sitúa la proporción de practicantes que realmente aplican economía unitaria al gasto en IA por debajo del 20% —no pude confirmar esa cifra en los datos de la encuesta principal, así que tómala como direccional más que exacta [13].
La postura contraria es más aguda y merece tomarse en serio, porque si tiene razón, invalida una gran parte de esta categoría. Yossi Hasson argumenta que los precios de IA seguirán el camino de la electricidad y el ancho de banda —de la medición por unidad a la capacidad reservada— y que toda la disciplina del ahorro de tokens es un artefacto transitorio [6]:
“Shaving tokens in 2026 is shaving kilobytes off GIFs in 2003. The work is real and the savings may be real. The whole problem is about to disappear anyway.”
Y su versión en una sola línea de dónde está realmente el valor:
“Whatever is scarce here, it is not tokens. It is the guarantee.”
Está describiendo la tarifa en dos partes de Insull, llegando con 129 años de retraso. Y ojo: FOCUS 1.4 acaba de lanzar un dataset de compromisos, lo que significa que el organismo de estándares le está dando la razón en forma de esquema.
Creo que va en la dirección correcta y que se está adelantando un poco —y aquí viene lo importante:su argumento mata los productos que cuentan tokens y fortalece los productos de warrant. Si la unidad pasa a ser la capacidad reservada, entonces "¿usamos la garantía que compramos y produjo algo?" se vuelve una pregunta más difícil y valiosa, no más fácil. Todas las ideas que siguen están diseñadas para sobrevivir si él tiene razón.
Tres lugares donde esto se convierte en una empresa
Busqué ideas que cumplieran cuatro condiciones a la vez: que el dolor esté documentado y no imaginado; que el artefacto acumule una ventaja competitiva (moat) en vez de solo una captura de pantalla; que una empresa de bases de datos de $15 mil millones lanzando un panel el próximo trimestre no lo mate; y que siga funcionando si Hasson tiene razón sobre la capacidad. Sobrevivieron tres. Las he ordenado en el orden en que realmente las construiría, que no es el orden de su tamaño final.
① Gate — ahorros que realmente mantuvieron la calidad
El pitch en una frase. El enrutamiento de modelos y la compresión de prompts supuestamente reducen el costo entre un 30% y un 70% [15], y nadie que vende ese número te muestra la calidad que sacrificaron para lograrlo. Gate es el sistema que prueba continuamente una configuración más barata contra una suite de evaluación y solo la promueve si la calidad se mantiene — y emite un comprobante que lo respalda.
El mecanismo. Toma una carga de trabajo real. Genera configuraciones candidatas: modelo más pequeño, prompt de sistema más corto, un punto de corte en la caché, menos esfuerzo de razonamiento. Ejecuta cada candidata contra una suite graduada tomada del propio tráfico del cliente. Promueve una candidata solo cuando supera el umbral de calidad sin casos no medidos, y registra costo, latencia, comportamiento de caché y el resultado de la evaluación como un artefacto firmado. Revierte automáticamente cuando se rompe el umbral.
¿Por qué ahora? Por fin existen los insumos. Los trazos estandarizados permiten reconstruir lo que realmente hizo una carga de trabajo sin una integración a medida por cliente [7]. Y la objeción del comprador ha cambiado: ya nadie senior pregunta "¿puedes reducir nuestro costo de inferencia?" Ahora preguntan "¿cómo sé que no empeoraste el producto en silencio?", que es una pregunta sobre evidencia, no sobre ingeniería.
La ventaja competitiva. No es el router — hacer un router lleva un fin de semana. La ventaja está en la suite de evaluación acumulada y el historial de promociones: después de un año, tienes un registro por cliente de qué cambios funcionaron y cuáles fallaron en su tráfico real. Ese es un dataset que un competidor no puede comprar, y hace que cada cambio posterior sea más barato de certificar. También es lo que hace que el cliente no se pueda ir, en el buen sentido.
Comprador y cuña. Liderazgo de plataforma o infraestructura de IA, y se vende con una comparación controlada en vez de una promesa. Aterriza como una auditoría de una sola carga de trabajo: aquí está tu costo actual, aquí hay cuatro configuraciones más baratas, aquí están las dos que mantuvieron la calidad y las dos que no. Las dos que fallaron son la credibilidad.
Esfuerzo: pequeño a mediano. El harness de medición es pequeño. La suite de evaluación es la parte difícil, y tiene un verdadero problema de inicio en frío: un cliente que no puede definir qué significa "bueno" para su carga de trabajo no puede ser ayudado, y una proporción significativa no puede.
Qué lo mata. Que un proveedor de modelos lo incluya de forma nativa como una función gratuita de enrutamiento, lo cual es totalmente plausible; la defensa es ser multi-proveedor e independiente, porque la parte que vende los tokens es la menos indicada para certificar el downgrade. Y Jevons: nunca vendas "tu factura va a bajar". Vende "tu factura va a comprar más, y aquí está la prueba de que no sacrificaste calidad."
Qué lo falsaría. Si resulta que las empresas aceptan ahorros reportados por el proveedor sin evidencia independiente de calidad, aquí no hay negocio. Prueba barato: ofrece una auditoría gratuita a diez equipos y ve si alguno pide la metodología de evaluación. Si ninguno lo hace, detente.
② Warrant — el ledger que se niega a certificar
El pitch en una frase. Une el gasto en IA hacia arriba — llamada, sesión, flujo de trabajo, resultado de negocio — para calcular el costo por resultado, y rehúsa publicar cualquier afirmación de valor que no esté respaldada por evidencia, marcándola como no verificada. Esto es la base de la Capa 3 [1].
El mecanismo. Tres uniones y una disciplina. El gasto se conecta al flujo de trabajo usando cualquier clave de correlación que tenga la organización. El flujo de trabajo se enlaza al resultado en los sistemas donde realmente viven los resultados — tickets resueltos, tareas cerradas, contratos revisados, casos concluidos. El resultado se compara contra una línea base, para que el costo por resultado tenga un punto de referencia. La disciplina es el producto: cada afirmación lleva su evidencia y la contra-hipótesis que tuvo que superar, y las afirmaciones que fallan se muestran como rechazadas, con la razón. Los ahorros reclamados y los ahorros verificados son columnas separadas, y nada pasa de una a otra sin evidencia.
¿Por qué ahora? Porque la declaración de la demanda ya la publicó el organismo del sector — “No one can answer that question yet.” (Traducción: Nadie puede responder esa pregunta todavía.) [2] — y porque los datos de fracaso que la corroboran ya son lo bastante vergonzosos como para mover presupuesto: una cuarta parte de las iniciativas entregando el ROI esperado según IBM, 42% de las empresas abandonando la mayoría de sus proyectos [10]. Además, hay una causa raíz documentada que este producto ataca directamente: una gran parte de los proyectos de IA se aprobaron con retornos proyectados que nadie volvió a revisar, y sin una definición de éxito acordada antes de empezar [10]. Un ledger que fuerce la definición antes de gastar es la solución para ese fallo específico.
La ventaja competitiva, y es la mejor de este artículo. El lado del resultado en la unión es irreductiblemente específico para cada cliente. Vive en las convenciones de tickets de un banco, el calendario de cierres de un fabricante, los estados de reclamación de una aseguradora. OpenTelemetry estandariza el rastro; nada estandariza lo que significa “resuelto” en una empresa concreta. Construir esa unión son semanas de trabajo poco glamoroso por cliente, y una vez hecho se convierte en el sistema de registro que Finanzas cita en los informes de la junta. Nadie reemplaza el sistema de registro solo para ahorrarse una suscripción. Además, esta es la capa que la secuencia de la PCAOB predice que se volverá auditable, y luego obligatoria [12] — un negocio que va camino de “necesitas esto para firmar algo” es un negocio con pista larga.
Comprador. La organización del CFO, con el CIO como co-patrocinador. Notablemente, no es el mismo comprador que la mayoría de esta categoría, que vende a ingeniería. Eso es una ventaja: presupuesto distinto, más grande y menos competido.
Esfuerzo: Medio a grande, y la razón honesta es que es un negocio de integración de datos disfrazado de analítica. Quien lo construya debería decirlo en voz alta en la primera reunión, porque los clientes que se asusten por eso nunca iban a tener éxito con él.
Qué lo mata. Ser demasiado lento en entregar valor — si la primera unión tarda un trimestre, el piloto muere antes de que llegue el insight. Mitigación: lanza primero el Gate y deja que financie el tiempo de integración. Además, cínicamente, el riesgo de que nadie realmente quiera una respuesta verificada, porque una no verificada es más útil para quien defiende un presupuesto. Esto es real. Por eso el primer socio de diseño debe ser Finanzas, no un equipo de IA.
Qué lo falsaría. Si tres organizaciones de finanzas seguidas prefieren una estimación confiada a un rango respaldado por evidencia, el mercado quiere teatro y este producto no es lo que busca.
③ The Desk — compra capacidad, no tokens
El pitch en una frase. A medida que el precio de la IA pasa de un modelo de consumo a uno de capacidad reservada y contratos comprometidos, alguien tiene que decidir cuánto comprometer, por cuánto tiempo, con qué proveedores, y luego gestionar el factor de carga. Eso es un Desk, y era literalmente la descripción del trabajo de Insull en 1897 [5].
El mecanismo. Pronostica la demanda por carga de trabajo. Decide la mezcla entre compromisos y consumo bajo demanda. Redirige el tráfico para llenar los valles de la capacidad reservada antes de que se derrame al precio spot. Define el cobro interno para que los equipos vean la capacidad que tienen reservada, no solo los tokens que consumen — una tarifa en dos partes, interna. Y lleva un registro calibrado de tus propios pronósticos, para que la credibilidad del Desk se mida y no solo se afirme.
¿Por qué ahora? Tres señales independientes se alinean: FOCUS 1.4 lanza un Contract Commitment dataset en junio de 2026 [9]; el argumento contracorriente bien fundamentado de que lo escaso es "the guarantee" [6]; y el hecho simple de que la inferencia ya es una de las partidas más grandes en los presupuestos de IA empresarial [1]. El equivalente en cloud — instancias reservadas y optimización de savings-plan — sostuvo varios negocios importantes, y ahora llega a IA con un organismo de estándares que ya está tendiendo la vía.
La ventaja competitiva. La calidad del pronóstico se acumula. Un Desk con dos años de historial de demanda y un registro puntuado de sus propias predicciones fija mejor los compromisos que un recién llegado, y los ahorros son aritméticos, no narrativos — lo que lo hace el más fácil de vender de los tres y el más difícil de rebatir.
Esfuerzo: Medio. El modelado es abordable. La dependencia es real: este negocio necesita que los proveedores realmente ofrezcan estructuras de compromiso sofisticadas, y hoy eso varía mucho según el proveedor.
Qué lo mata, y vale la pena ser directo. Si los proveedores mantienen precios simples y generosos, no hay nada que arbitrar. Es el de mayor varianza de los tres: el más grande si la tesis de capacidad se cumple, y casi nada si no. Es una apuesta por la estructura del mercado, no por un dolor concreto.
Qué lo falsaría. Vigila las páginas de precios de los proveedores durante cuatro trimestres. Si los niveles de capacidad comprometida no se multiplican para mediados de 2027, la tesis es incorrecta y lo honesto es decirlo en vez de seguir con el deck.
El orden es el verdadero insight
No son tres empresas. Es una sola empresa en tres actos, y el orden no es el de tamaño.
Construye primero el Gate — es el más pequeño, se vende con una comparación controlada y te da derecho a estar en los datos de trazas.La evidencia que deja el Gate es el corpus semilla del Warrant: una vez que certificas que los cambios mantuvieron la calidad, ya tienes la evidencia por carga de trabajo que el ledger de valor necesita.El Warrant le da credibilidad al Desk, porque no puedes comprometerte responsablemente a capacidad para cargas de trabajo cuyo valor no puedes evidenciar. Gate como entrada, Warrant como foso defensivo, Desk como endgame.
Y la razón estratégica para tener los tres: fallan bajo condiciones distintas. El Gate muere si los proveedores absorben el routing. El Desk muere si los precios se mantienen simples.La Warrant es la única que sobrevive a ambas, y es la que la secuencia de 1887-auditoría-a-regulador dice que se vuelve más valiosa con el tiempo, no menos [12].
Ajuste fundador–producto, evaluado con honestidad
Aquí soy yo el sujeto, así que voy a ser más exigente que cualquier pitch deck.
El ajuste es inusualmente específico. Mi portafolio no es una colección de apps de IA; es una colección de máquinas que se niegan a certificar cosas. Un sistema operativo de evaluación cuyo trabajo es puntuar de forma independiente. Un motor de construcción y calificación cuyos reportes limitan la puntuación según la solidez de la evidencia detrás: una afirmación respaldada solo por prosa no puede puntuar igual que una respaldada por una Gate aprobada. Un repo de seguridad cuyo número principal es honestamente 0 de 20 porque nada tiene aún un comprobante integrado. Un motor de housing que reporta 0 rutas desplegables de 408 y nombra cada bloqueo. Un motor de RRHH donde una regla redactada por IA se queda en "claimed" hasta que una persona calificada la firma en un evidence ledger. Un sistema financiero donde el dinero pasa por human gate y los pronósticos se puntúan con Brier.
Eso es una década construyendo el mismo órgano una y otra vez: algo que no te deja afirmar lo que no puedes evidenciar. El problema número uno sin resolver del mercado, en palabras del propio gremio, es que nadie puede evidenciar el valor de la IA. No elegí esa alineación; la noté.
El activo transferible específico es el harness de ablación que ya uso: variantes de prompt y modelo medidas con costo por turno, latencia y comportamiento de caché, detrás de una Gate que exige que cada celda pase un umbral de capacidad sin casos no medidos. Eso es ① como artefacto funcional, no solo como diapositiva. El informe por niveles de evidencia es ② en miniatura. Un forecast ledger con puntuación de calibración es el instrumento que necesita ③.
Ahora, los huecos, que no son pequeños.
La amplitud es el riesgo, no la fortaleza. Setenta y nueve proyectos constituyen un portafolio. Un unicornio es una sola cosa hecha hasta el agotamiento durante seis años. Todo lo que en mi estilo de trabajo me hace bueno para detectar esta oportunidad — muchos bucles en paralelo, lectura amplia, reframing rápido — es lo opuesto a lo que se necesita para capturarla. Yo no financiaría a un fundador con mi lista de proyectos sin hacerme esa pregunta, así que la hago primero.
Sala equivocada. Tengo profundidad en ingeniería y en entrega empresarial; ② se vende a una organización financiera, y no tengo reputación en la comunidad de practicantes de FinOps. Esa comunidad es inusualmente cerrada, tiene una reunión anual, publica su propia encuesta y otorga credibilidad a quienes han llevado el pager. El primer paso realista no es construir. Es un socio de diseño que sea practicante de FinOps o de transformación financiera, con equity, antes de una línea de código de producto.
Superficie de conflicto. Quien trabaje actualmente en consultoría empresarial o servicios financieros y quiera fundar una empresa de gobernanza de costos de IA empresarial tiene que resolver primero, por escrito, con su empleador, el tema de propiedad intelectual y conflicto de interés. No es una nota al pie. Es la primera Gate.
Arranque en frío. ① necesita una suite de evaluación graduada, y los clientes que más necesitan disciplina de costos suelen ser los que no pueden articular cómo luce un buen resultado. Eso es un problema de servicios disfrazado de tesis de producto, y así es como muchas empresas prometedoras de evaluación acabaron siendo consultoras.
Patrones y anti-patrones
Patrones. Vende la contra-hipótesis, no el número: el hallazgo que sobrevivió a un intento de refutación vale más que tres hallazgos meramente calculados. Muestra los rechazados: un informe que nombra lo que se negó a certificar es la forma más rápida de ganarse a finanzas. Une el mecanismo automático al indicador, porque el costo fijo de Wedgwood sigue siendo donde está la mayor parte del dinero. Cobra por capacidad donde puedas. Y pon tus propios pronósticos en el registro con puntuación, porque un Desk que se califica a sí mismo es el único en el que cualquiera debería confiar.
Antipatrones. Construir un cuarto panel de gasto en un mercado donde el esquema ya es un estándar CNCF y el colector líder pertenece a una empresa de bases de datos valuada en $15 mil millones. Prometer que el monto bajará, cuando Jevons lleva desmintiendo esa promesa desde 1865. Inferir la verbosidad de un prompt por su longitud, cuando el input que se factura a un modelo incluye instrucciones del sistema, contexto inyectado, cargas de recuperación y el historial. Filtrar ingenuamente por desperdicio, lo que produce recomendaciones confiadas pero erróneas porque los modelos caros a veces justifican su costo. Y citar la estadística del 95% en un artículo sobre medición sin verificarla — que es justo lo que casi hago.
El mecanismo y el primer principio
El mecanismo. Un número de costo solo se vuelve apto para la toma de decisiones cuando se une a un resultado y sobrevive a un reto explícito. Sin esa unión, es aritmética; sin el reto, es abogacía. Todo lo valioso en esta categoría es maquinaria para lograr esa unión y administrar el desafío.
El primer principio, en una frase. Medir no es el bien escaso — medición respaldada sí lo es, porque un número que no puede fallar no puede informar una decisión.
Los comprobantes en este mercado están mejorando mucho. El informe de resultados aún no existe. Trescientos años de historia contable dicen que ese informe es lo que se convierte en institución, y el regulador ya dijo en voz alta en qué orden sucede.
Relacionado
Referencias
- CloudZero. ¿Qué es la observabilidad de costos de IA? Una guía para rastrear el gasto en LLM y IA. Esquema de tres capas; pronóstico de Gartner de $2.52 billones de dólares estadounidenses (trillion en inglés) en gasto mundial en IA para 2026 (+44% año tras año) y $401 mil millones en infraestructura de IA; cifras de gestión de gasto en IA: 98% / 63% / 31%. cloudzero.com/blog/ai-cost-observability/
- FinOps Foundation. State of FinOps 2026.“Is your AI providing value? No one can answer that question yet.” (Traducción: ¿Tu IA está generando valor? Nadie puede responder esa pregunta todavía). FinOps para IA como máxima prioridad estratégica; gestión de costos de IA como la habilidad número uno a desarrollar.data.finops.org · ver también Comunicado de prensa de Linux Foundation
- Bamboo Innovator (2013). Cómo un alfarero llevó la contabilidad a la era industrial.Carta de Wedgwood a Thomas Bentley, citada textualmente; el descubrimiento de la distinción entre costos fijos y variables, y cómo sobrevivió a la crisis de 1772.bambooinnovator.com/2013/04/19/…
- Jevons, W. S. (1865). The Coal Question. Descrito, no citado. Formalización moderna del mecanismo para inferencia en IA: The Economics of Digital Intelligence Capital: Endogenous Depreciation and the Structural Jevons Paradox, arXiv. arxiv.org/pdf/2601.12339
- Gridium. Una historia de los cargos por demanda.El medidor de demanda de Arthur Wright en Brighton; tarifas de demanda de Chicago Edison en 1897; el factor de carga como relación entre demanda promedio y demanda máxima.gridium.com/history-of-demand-charges/
- Hasson, Y. Stop Counting Tokens. Nobody Counts Megabytes.Ambas citas verificadas textualmente contra la fuente.yossihasson.substack.com/p/stop-counting-tokens-nobody-counts
- Cloud Native Computing Foundation (21 de mayo de 2026). CNCF anuncia la graduación de OpenTelemetry, consolidando su estatus como el estándar de facto en observabilidad.Convenciones semánticas de GenAI; emitidas por VS Code Copilot, OpenAI Codex y Claude Code.cncf.io/announcements/2026/05/21/… · opentelemetry.io/blog/2026/otel-graduates/
- ClickHouse (16 de enero de 2026).ClickHouse recauda $400 millones en Serie D … adquiere Langfuse.Valoración de $15 mil millones; cifras de adopción de Langfuse.clickhouse.com/blog/… · entrada sobre la adquisición · InfoWorld
- FinOps Foundation.Especificación FOCUS.Versión 1.4 ratificada el 4 de junio de 2026; conjunto de datos de Contract Commitment.focus.finops.org/focus-specification/· resumen:amnic.com/blogs/…
- Challapally, A., Pease, C., Raskar, R. y Chari, P. (2025).The GenAI Divide: State of AI in Business 2025(MIT Project NANDA). Cobertura en medios:Fortune, vía Yahoo Finance. Cifras de ROI corroboradas (IBM 25%; S&P Global 42% de abandono) según lo compilado enTerminal X,AI ROI en 2026.
- Futuriom.Why We Don't Believe MIT NANDA's Weird AI Study. futuriom.com/articles/news/… · reconstrucción del embudo (60% investigó / 20% hizo piloto / 5% implementó) y el inflado de los tamaños de muestra: NewMR, Myth Number 2: MIT Showed That 95% of AI Pilots Fail. patreon.com/NewMR/posts/…
- Botic, G. R. (18 de junio de 2025). Stop, Look, and Listen: The Legacy of American Railroads and the Dawn of AI. Discurso ante la Association of American Railroads, Accounting Officers and Internal Audit Division. PCAOB. pcaobus.org/news-events/speeches/…
- Abbruscato, A. FinOps X 2026 Recap: AI Tokenomics Explained. Mavvrik. "The metric to chase is value per token, not cost per token" (Traducción: La métrica a perseguir es el valor por token, no el costo por token). La cifra de menos del 20% sobre economía unitaria aparece en análisis comunitarios secundarios y no pudo confirmarse en los datos de la encuesta principal; se trata como direccional en el texto. mavvrik.ai/blog/finops-x-2026-ai-token-economics/
- Braintrust. How to track LLM costs (2026): A playbook for per-user, per-feature, and per-agent-run attribution. braintrust.dev/articles/how-to-track-llm-costs-2026
- Zylos Research (12 de abril de 2026). AI Agent Cost Optimization: Token Budgets, Model Routing, and Production FinOps. Fuente del rango de ahorro por ruteo del 30–70%. zylos.ai/research/…
Paquete de investigación compilado el 17-08-2026 a través de cuatro ventanas — 30 días, 30 meses, 30 años, 300 años. Quince fuentes. Ocho afirmaciones clave fueron verificadas en sus fuentes antes de redactar; una cita redactada (la frase de Wedgwood "like clockwork") no fue verificada en sus dos primeras fuentes y solo se cita de la que la contiene literalmente, y una estadística (practicantes aplicando economía unitaria) no pudo confirmarse en la encuesta principal y se etiqueta como direccional en el cuerpo en vez de ser omitida discretamente. Este artículo no contiene material de ningún empleador ni cliente. — Paul Jialiang Wu · agentic-portfolio-lovat.vercel.app